
Подушка безопасности: сколько денег нужно и где их держать
Iddex · 12 ноября 2026 г.
Считаем запас на непредвиденные расходы, разбираемся со счетами и вкладами и пробуем решения в игровом банке «Капитала».
До зарплаты ещё неделя, а дома сломался холодильник. Или закончился большой заказ, а следующий пока не подтвердили. Обычные счета никуда не делись — и приходится срочно искать деньги.
В такой момент нужен не идеальный финансовый план на двадцать лет. Нужен запас, который даст время спокойно разобраться с ближайшими расходами.
Мы в Iddex предлагаем начать с простого вопроса: на сколько месяцев обязательных трат вам хватит собственных денег? Ниже — способ посчитать эту сумму и небольшое упражнение в игровом банке «Капитала».
Запас на случай, когда планы изменились
Подушка безопасности — деньги на непредвиденную ситуацию: перерыв в доходах или срочную трату, которую трудно отложить. Отпуск, подарки к празднику и новый телефон лучше учитывать отдельно: о них обычно известно заранее.
Представьте два конверта: «Хочу» и «Если понадобится». В первом — деньги на мечту, во втором — резерв. Когда они смешаны, легко принять накопленную на отпуск сумму за свободные деньги и незаметно потратить запас.
Мы предлагаем обсудить дома границы резерва. Например: дорогой ремонт сломавшейся бытовой техники — повод заглянуть в него, а распродажа исправной техники — повод проверить другой раздел бюджета.
Кредитный лимит в этот расчёт мы не включаем. Взять чужие деньги и вернуть свои сбережения — разные действия: в первом случае после покупки у семьи остаётся обязательство перед банком.
Сколько нужно именно вашей семье
Отправная точка — обязательные расходы за месяц. Жильё, продукты, транспорт, регулярные платежи по долгам и другие траты, от которых не получится отказаться сразу. Считать удобнее по записям нескольких обычных месяцев, а не по самому экономному месяцу в году.
На портале Банка России «Финансовая культура» ориентиром называют запас примерно на 3–6 месяцев расходов. Это не обязательный норматив: период выбирают под свою ситуацию. Если доход нерегулярный или зависит от одного человека, отдельно подумайте, сколько времени может занять его восстановление. Источник: «Финансовая культура».
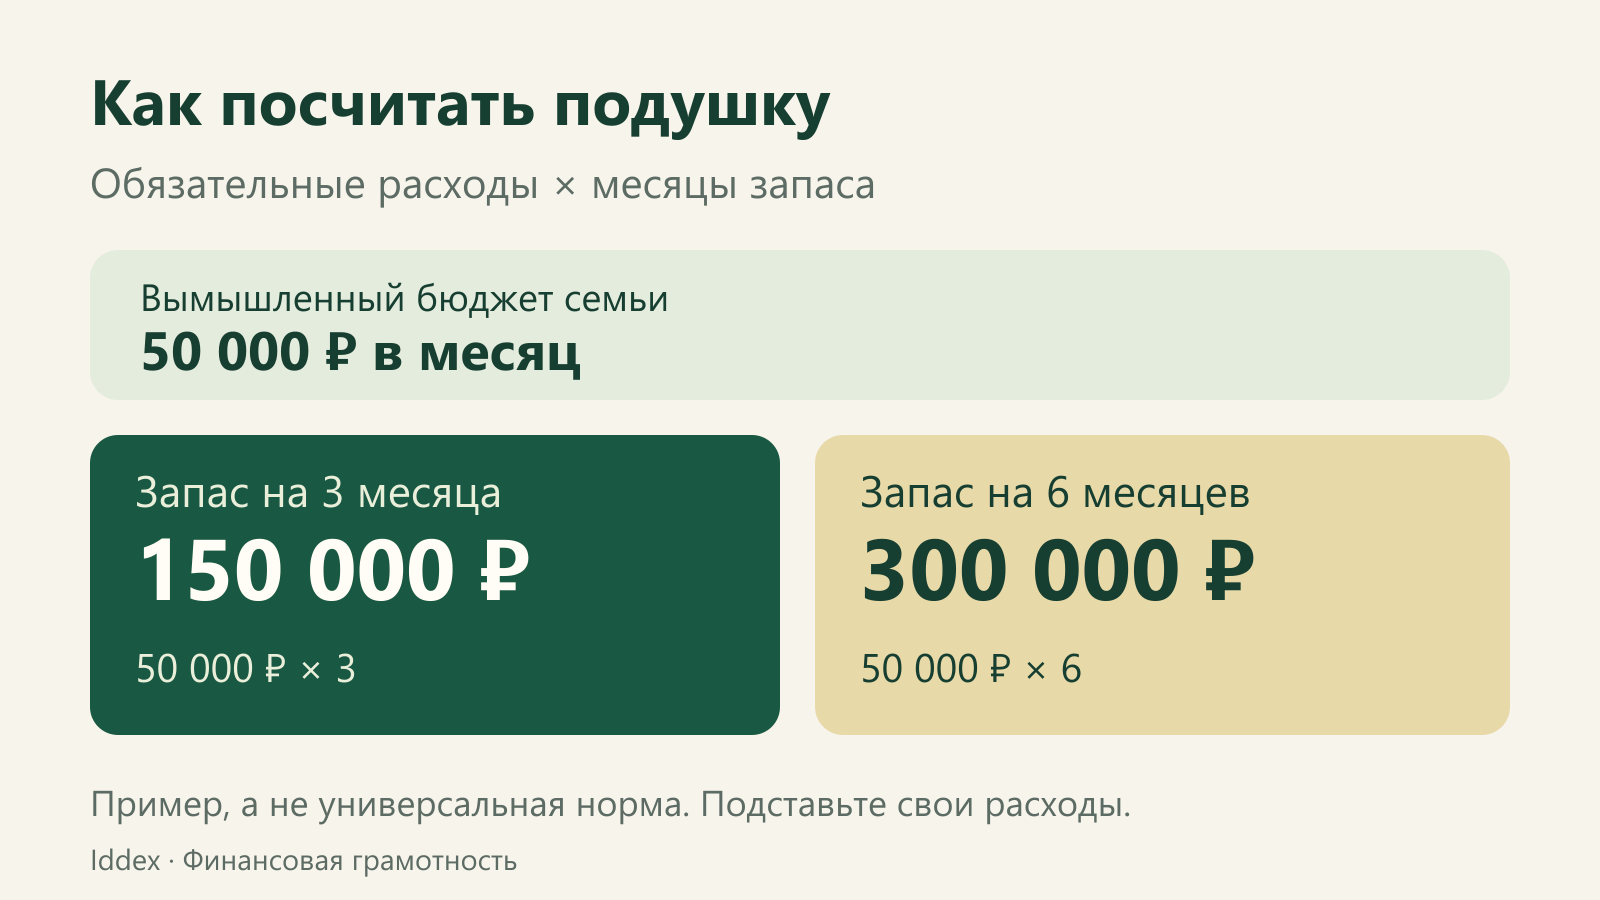
Разберём вымышленный пример. На жильё и коммунальные платежи семья тратит 20 000 ₽, на продукты — 18 000 ₽, на транспорт — 5 000 ₽, на остальные обязательные платежи — 7 000 ₽. Всего 50 000 ₽ в месяц: запас на три месяца составит 150 000 ₽, на шесть — 300 000 ₽.
Эти цифры не нужно брать за личную цель. Подставьте свои расходы и выбранный срок. При пересчёте не забудьте: деньги на ближайший платёж за квартиру нельзя одновременно считать и частью подушки, и бюджетом текущего месяца.
Где хранить: сначала доступ, потом проценты
Один из вариантов — держать доступную часть запаса на накопительном счёте, а вклад рассматривать для части, которая не нужна в ближайшее время. Возможность пополнения, частичного снятия и порядок начисления процентов нужно смотреть в договоре: условия счёта и вклада различаются.
При досрочном закрытии вклада доход часто пересчитывается по более низкой ставке. У накопительного счёта ставка может меняться, а расчёт процентов — зависеть от ежедневного или минимального остатка. Условия конкретного продукта важнее крупной цифры в рекламе. Подробнее о различиях — у «Финансовой культуры».
Полезная проверка перед открытием: «Если завтра понадобится часть денег, какие действия я сделаю, сколько получу и что произойдёт с процентами?» Если ответ трудно найти, сначала задайте этот вопрос банку. Подушка должна быть понятна тому, кому придётся ею воспользоваться.
Проверьте участие банка в системе страхования вкладов. По общему правилу лимит возмещения — 1,4 млн ₽ на одного вкладчика в одном банке: застрахованные счета и вклады в нём суммируются вместе с причитающимися при страховом случае процентами (на ноябрь 2026 года; для долгосрочных вкладов от трёх лет обсуждается повышение до 2 млн ₽ с 2027 года — проверяйте актуальные условия на сайте АСВ). Открытие нескольких счетов в том же банке этот лимит не увеличивает; для отдельных случаев есть специальные правила. Разъяснение Банка России.
Как начать, если большая сумма пока пугает
Запишите промежуточную цель, которая вам по силам: например, первые 5 000 ₽ или запас на неделю обязательных трат. Это не замена выбранному резерву, а ближайшая ступень. Так у первого перевода появляется понятный смысл.
Для примера возьмём регулярный взнос 3 000 ₽. За четыре месяца получится 12 000 ₽ без учёта процентов и снятий. Это просто арифметика, а не прогноз доходности: ваш взнос может быть другим и меняться вместе с бюджетом.
Не нужно переводить в резерв деньги, которых не хватает на еду или ближайшие обязательные счета. Сначала честно посмотрите на остаток. Если его нет, отдельная задача — понять, какие расходы можно пересмотреть и какие источники дохода доступны именно вам.
Заранее договоритесь и о восстановлении запаса. После срочной траты отметьте, сколько осталось, и выберите следующий посильный взнос. Потраченная по назначению подушка выполнила свою задачу — теперь можно постепенно собрать её снова.
Попробуйте решение в банке «Капитала»
В «Капитале» можно потренироваться на игровых деньгах. Вкладка «Банк» содержит накопительный счёт с кнопками «Положить» и «Снять», а также вклады на 6 и 12 игровых месяцев. Минимальная сумма игрового вклада — 10 000 игровых рублей.
Упражнение займёт несколько решений. Откройте игру, создайте героя, если ещё не играли, и перейдите во вкладку «Банк». Посмотрите, сколько у героя денег и какие расходы ему предстоят: какую часть вы готовы оставить доступной?
Переведите посильную игровую сумму на накопительный счёт кнопкой «Положить», затем попробуйте вернуть часть кнопкой «Снять». Если у героя достаточно средств, изучите условия вклада и сравните их со счётом. В текущих правилах игры досрочное закрытие вклада возвращает основную сумму, но начисленные по нему игровые проценты теряются.
После упражнения спросите себя: «Я выбрал место для денег потому, что там понятнее доступ к запасу, или только из-за ставки?» Здесь мы хотим поддержать привычку задавать вопросы и проверять условия. Игровые ставки и механики не являются предложениями реальных банков; игровые рубли не конвертируются в настоящие деньги. Материал носит образовательный характер. Это не инвестиционная рекомендация.
Начните с собственного расчёта, а затем откройте «Капитал» через вход в Iddex и найдите вкладку «Банк», чтобы попробовать решение на практике.